过去几年,国内碳纤维行业经历了一场非常剧烈的价格变动。
原本属于高价、稀缺的工业原材料,伴随着国内生产企业产能的集中释放,市场价格在短时间内出现了大幅度的连续下降。
这一现象直接改变了全球的市场格局,不仅让过去掌握定价权的国外传统巨头退出了主流的民用市场,也让国内大批生产企业面临了严重的亏损和生存考验。
一、 价格暴跌与行业洗牌
在2021年到2022年之间,国内碳纤维市场处于利润很高的高峰时期。
当时下游市场需求增加,各种产品都能卖出高价,比如普通的T300级别大丝束碳纤维,每公斤价格可以卖到150元到180元左右。
而主要用于储氢瓶和风电叶片等领域的T700级别12K碳纤维,每公斤价格高达200元到260元。
在那个时期,只要企业能够把产品生产出来,基本上就能赚到丰厚的利润。
因为赚钱效应明显,国内很多企业开始大规模投资建厂以扩大产能。
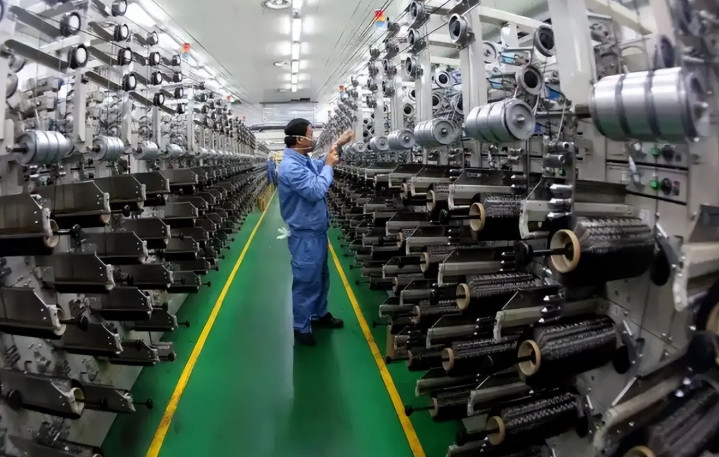
然而,这种盲目扩张的后果在2024年和2025年集中显现了出来,随着这些新建的生产线陆续投产,市场上的碳纤维供应量突然增加了很多,超出了当时下游市场的消化能力,供求关系彻底颠倒了。
供过于求直接导致产品价格开始连续大幅度下跌,到了2024年和2025年的低谷时期,原本能卖150元以上的T300级别大丝束碳纤维,价格直接跌到了每公斤60元到70元,跌幅超过了60%。
而原本高价的T700级别碳纤维,价格也一路由200多元跌到了90元到120元之间,跌幅达到了50%到55%。
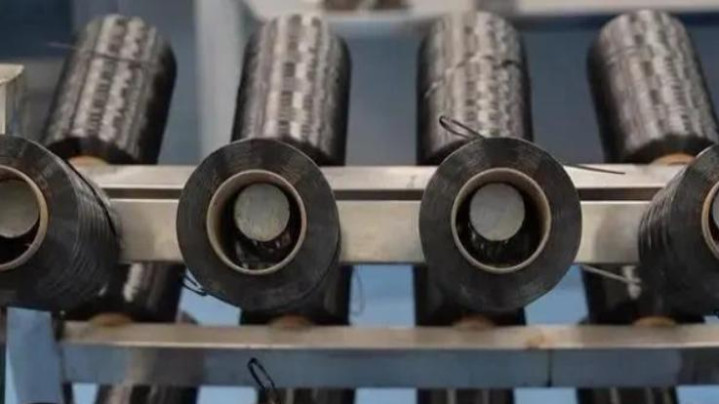
这种价格的剧烈下跌,给国内整个行业带来了巨大的震动。
那些规模比较小、技术不够成熟的二三线生产企业最先支撑不住,因为碳纤维的生产成本中,很大一部分是前面的原丝原材料,这些小企业自己不会生产原丝,需要从外面购买,然后再进行碳化加工。
在产品价格跌掉一半以上的情况下,他们买来原丝做成碳纤维,每卖出一吨就要亏损很多钱。
当时很多工厂面临着开工就会遭遇严重亏损、不开工设备折旧外加固定支出也要亏损的被动局面。
根据行业内部的统计数据,那段时间国内大面积的碳纤维企业都处于财务亏损状态,原本全行业规划的合计34万吨到40万吨的庞大产能计划,在这场激烈的价格竞争中有很多被直接取消或者无限期推迟了。
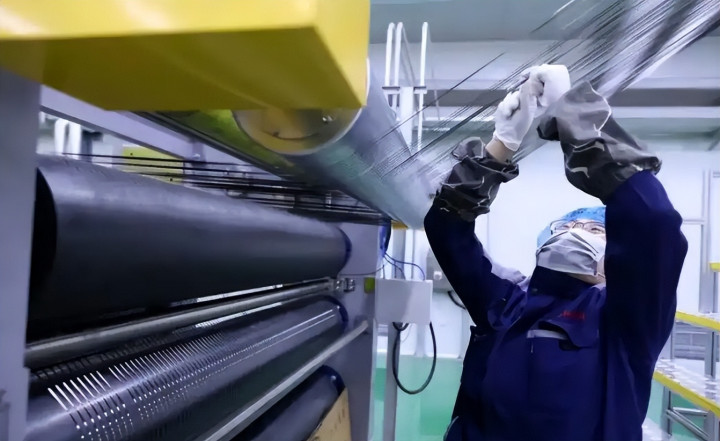
不过,这种激烈的价格竞争在给国内企业带来痛苦的同时,也把国外的传统巨头逼到了非常困难的境地。
在国产碳纤维发展起来之前,全球的碳纤维市场和技术定价权长期被日本的东丽、东邦以及美国的赫氏等几家大公司垄断。
那时候他们凭借技术优势,把中低端民用产品的价格定得很贵,以此来赚取高额利润,而对于真正高端的宇航级别产品,则对我们实行严格的封锁和限制销售。
随着国内产能的爆发和价格的下跌,这种国际竞争局面发生了根本性的扭转。
根据公开的数据显示,十年前中国市场上的碳纤维国产化率只有13%左右,绝大部分都需要依赖进口。
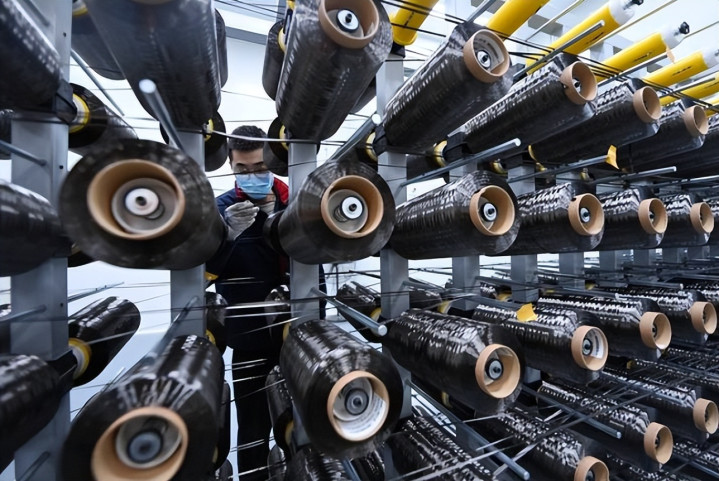
而到了2025年,中国碳纤维的国产化率已经大幅度提升到了92.4%,其中在最基础的T300级别民用市场上,国产化率更是直接达到了100%,做到了完全的自主替代。
面对国内企业开出的极低价格,日本东丽、韩国晓星等传统的国外巨头在中国的风电叶片、体育休闲用品等常规民用赛道上根本没有办法跟进。
因为他们的生产成本和管理成本很高,如果跟着降价就会亏损,不降价就完全拿不到订单。
在这样的情况下,这些外国巨头在中国的市场份额连续缩减,基本上退出了国内的中低端规模化市场。
目前,以日本东丽为代表的海外企业只能改变在华的策略,彻底放弃了普通民用的规模化市场,把所有的力量退守到波音、空客等商用客机供应链,以及他们本土的宇航防务等极高端的特定市场。
在这些特定市场上,国内企业因为认证周期长或者技术积累问题暂时还没有完全渗透进去,这也成了外国巨头最后的生存空间。
二、 降低成本与技术突破
在把外国巨头赶出主流民用市场的同时,国内的碳纤维生产企业自身也面临着如何在低价环境下活下去的严峻问题。
在这场行业的大调整中,国内的几家龙头企业凭借不同的策略,硬是找到了生存的办法,并且逐渐拉开了和普通二三线企业的差距。
这里面最典型的就是吉林化纤和中复神鹰两家公司,他们分别在成本控制和技术升级上做到了极致。
第一种活下来的方式,是依靠极大的生产规模和全产业链布局来把成本压到最低,代表企业就是吉林化纤。
在普通的工业大丝束和风电赛道上,由于产品本身的技术门槛相对低一些,大家拼的就是谁的成本更低,谁能承受更低的价格。
吉林化纤在这方面做得非常彻底,到了2025年,吉林化纤的碳纤维产销量已经拿到了全球第一的位置,当时他们拥有7万吨的碳丝产能,并且在当年成功卖出了5.6万吨的产品,在规模上已经可以和日本东丽进行正面竞争。
在碳纤维的整个生产流程中,原丝的成本高低决定了最终产品的竞争力,因为原丝成本在碳纤维总成本中的占比高达58.7%。
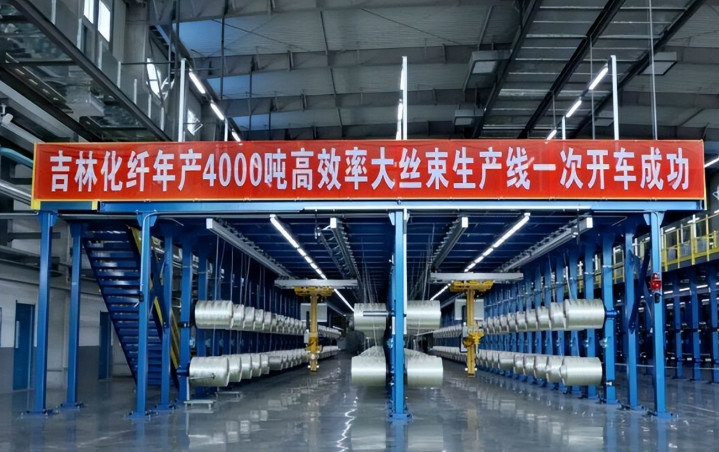
吉林化纤之所以能够在价格战中不倒下,关键就在于他们打通了从原材料到最终产品的全产业链。
他们建立了19万吨的原丝生产线,向下对接7万吨的碳丝生产线,再向下对接5万吨的复合材料生产线。
通过这种一体化的工厂布局,吉林化纤做到了原丝自给率达到91%以上。
这样一来,他们不需要向外面购买高价的原丝,每吨碳纤维的综合生产成本比那些只能做碳化的同行要低3000元到5000元。
正是凭借这种极大的成本优势,即使在全行业价格跌到谷底、大家都亏损的时候,吉林化纤依然能够依靠规模效应保持微弱的盈利,通过不断卖出大量的货来维持工厂的正常运转和现金流。
第二种活下来的方式,则是反过来向更高技术难度的领域突破,通过生产那些别人做不出来的高附加值产品来赚钱,代表企业是中复神鹰。
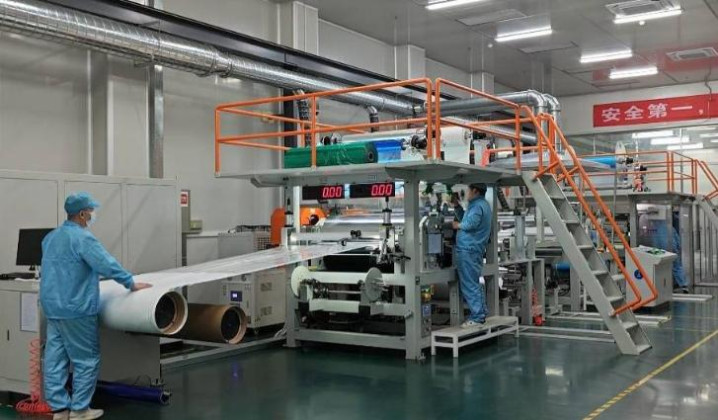
虽然国内常规的碳纤维产品出现了严重的供过于求,价格跌得很厉害,但在真正高端的碳纤维型号上,市场其实一直存在着结构性的短缺。
根据行业统计,在T700和T800这两个高端民用和部分工业级型号上,当时的国产化率大概在65%左右,依然有一部分需要进口;而在更高级别的T1000和T1100宇航级产品上,国产化率更是只有30%左右。
中复神鹰没有选择在低端的大丝束市场和同行进行恶性价格竞争,而是集中力量利用干喷湿纺工艺进行高技术产品的研发和量产。
他们率先在行业里实现了百吨级别的T1200级超高强度碳纤维的工程化连续量产,这在技术上彻底打破了国外过去的限制。
从他们公布的2025年企业财报数据来看,中复神鹰在全行业大面积亏损的背景下,通过向市场供应高附加值的航空用碳纤维、氢气瓶专用的高性能T700 和T800碳纤维,成功实现了21.69亿元的营业收入。
更重要的是,他们的归母净利润达到了9618.41万元,在全行业普遍亏损的情况下率先实现了业绩的反弹和盈利。
这说明只要技术足够好,能够生产出市场上稀缺的高端产品,企业就不用害怕普通的低价竞争。
三、 下游应用与行业回暖
碳纤维价格的剧烈下跌,对处于生产制造环节的企业来说确实是一段非常痛苦的经历,但从整个宏观经济和下游应用的角度来看,这反而带来了一场巨大的技术普及和产业升级。
过去,很多下游制造行业非常清楚碳纤维具有轻质高强、耐腐蚀等诸多优点,但就是因为它的价格太贵,属于昂贵的特殊材料,大家在生产普通产品时根本用不起。
而现在的低价格,直接扫清了下游企业采用这种材料的成本障碍,从而意外地激发出好几个产值巨大的全新应用市场。
首先发生改变的是风电叶片制造领域,随着国内风力发电技术进步,风机叶片越做越大,很多新机型的叶片长度突破了120米。
在这种超长尺寸下,过去长期使用的传统玻璃纤维材料由于自身重量太重、刚度不够,达到了物理性能的极限,而碳纤维可以解决这个问题。
当碳纤维价格降到每公斤100元以下之后,风电制造企业发现使用碳纤维的经济可行性非常高。
于是从2024年开始,各大风电厂商大规模把叶片关键受力部位的主梁材料换成碳纤维。
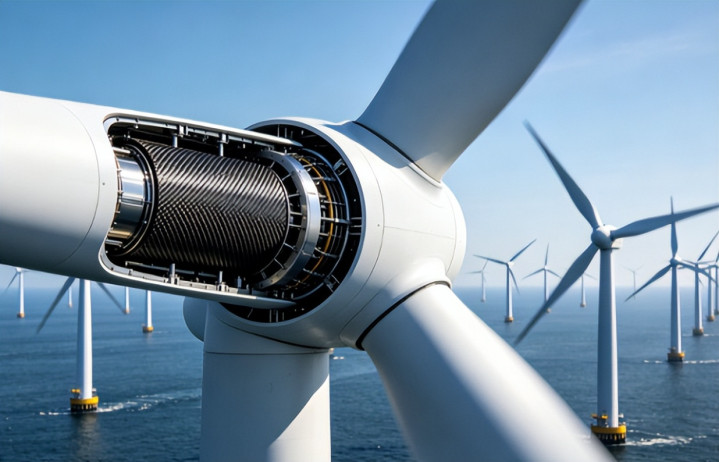
到了2025年,风电行业对碳纤维的消耗量爆发式增长,占到国内总消耗量的32%以上,成为最大单一市场。
其次是低空经济领域的爆发,在2025年和2026年期间,国内的无人机和飞行汽车行业发展迅速。
这些飞行器为了追求更长的续航时间,对机身结构的重量要求非常高。
根据设计要求, 这些飞行器的整体结构件有90%以上必须使用碳纤维复合材料制作。
正是因为国产碳纤维价格大幅度下降,低空制造企业才能够把生产成本控制在合理范围内,从而实现了商业化量产和落地。
再者是新能源氢能领域的应用,在绿色交通发展过程中,车载高压储氢瓶是核心部件。
特别是用于长途运输的氢能重卡,需要使用高压力的IV型储氢瓶,这种储氢瓶的制造必须用到大量的T700级及以上高性能碳纤维进行表面缠绕。
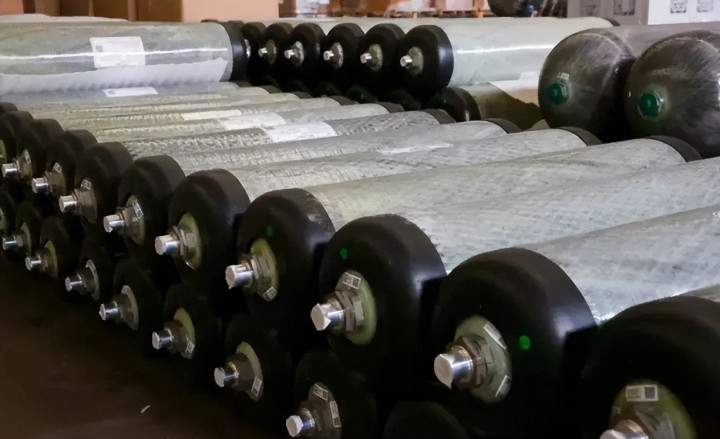
碳纤维价格由两百多元降到一百元左右,让单个储氢瓶的制造成本大幅度缩减,使得氢能重卡的整体商业化落地成本削减了接近三分之一,加快了氢能交通工具的普及速度。
正是因为低价格在下游市场激发出庞大的需求,到了2026年,国内碳纤维行业整体的供求关系开始发生好转,行业步入理性回暖阶段。
在经历严重亏损之后,企业盲目投资扩产的势头彻底停了下来。
数据显示,2024年国内碳纤维产能增速大幅度放缓到了8.5%左右,盲目跟风的新建产能大为减少。
而与之对应的是,由于低价格对下游应用的刺激,2025年国内碳纤维的实际消费量同比实现了71.89%的增幅。
这种供给端增速放缓、需求端快速增加的市场调整,让国内碳纤维行业迅速摆脱了盲目过剩,转而进入了部分型号的结构性短缺状态。
到了2025年底和2026年的第一季度,市场上的产品价格止跌企稳,包括吉林化纤在内的国内龙头企业,以及韩国晓星等海外企业,纷纷根据供求情况发出了涨价通知,部分型号的产品价格上调幅度达到20%左右。
这标志着整个行业已经走过了恶性竞争阶段,开始进入健康的良性发展周期。
国内碳纤维产业通过这一轮激烈的市场优胜劣汰,不仅成功把外部的垄断巨头挤出了主流市场,自己也练就了过硬的成本和技术本领,为中国未来高端制造的整体腾飞打下了坚实的材料基础。